1.Il setup: "price down, business up"
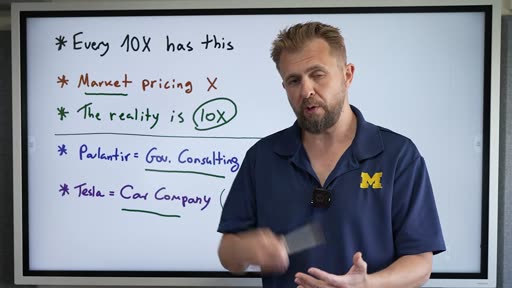
Ogni 10x nella storia degli investimenti ha avuto lo stesso identico setup: il mercato fraintendeva completamente il business mentre la realtà era molto migliore del prezzo. Palantir era vista come "government consulting" (era AI) → +10x. Tesla era vista come "car company" (è energia + AI + robotica) → +10x.
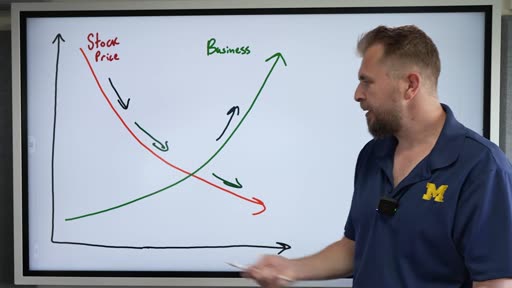
La quadrante target è una sola: prezzo in calo + business in crescita. Ricavi in aumento, margini in espansione, più clienti, più profitti — mentre il mercato, i giornali e Reddit parlano solo del calo del titolo. È come comprare un iPhone nuovo a 500€ invece che a 1.000€.
"Nel breve termine il mercato è una macchina per votare. Nel lungo termine è una macchina per pesare." — Ben Graham
2.La checklist in 7 domande
Quando vedi un titolo in calo, fai queste domande. Se tutte le risposte sono positive, stai guardando uno sconto su un prodotto eccellente. Se anche una risposta è negativa (es. il CEO se n'è andato, ricavi in calo), evita.
| # | Domanda | Risposta giusta |
|---|---|---|
| 1 | I ricavi stanno crescendo? | Sì → +1 punto |
| 2 | I margini si stanno espandendo? | Sì → +1 punto |
| 3 | Ci sono perdite di contratti/clienti/ricavi? | No → buono |
| 4 | Il debito supera la cassa? | No → buono |
| 5 | Ci sono partenze chiave (CEO, CFO, CTO)? | No → buono |
| 6 | L'azienda ha tagliato le previsioni? | No → buono |
| 7 | Un competitor ha preso quote di mercato? | No → buono |
Perché il prezzo è sceso? Cercate le cause esterne all'azienda (sentiment di mercato, macro, geopolitica, inflazione) e non intrinseche (business in deterioramento). Se la causa è esterna e il business è solido → è un'opportunità di acquisto.
3.Le 7 aziende nel ribasso
| Ticker | Azienda | Ribasso | Perché è un'opportunità |
|---|---|---|---|
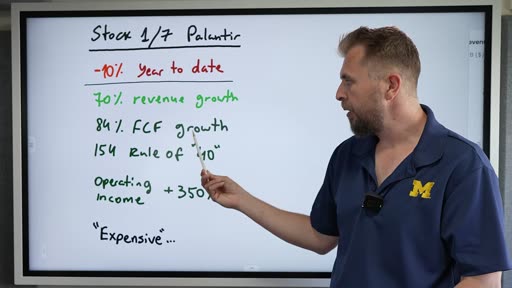
| PLTR | Palantir | -10% YTD | Ricavi +70%, FCF +84%, Rule of 40 = 154, Operating income +350%. Il mercato la chiama "costosa" mentre è semplicemente premium. |
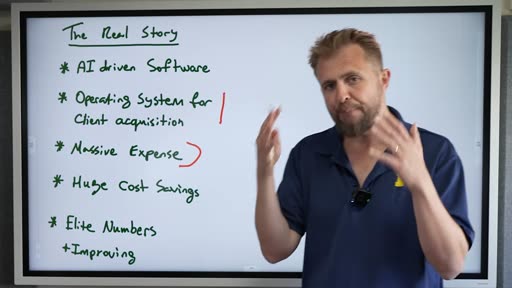
| ZETA | Zeta Global | -6% YTD, -50% dai massimi 2024 | AI-driven software per client acquisition, fraintesa come "marketing agency". Ricavi +30%, Operating income +109%, FCF +101%. P/S = 3.27 (non più caro degli anni passati). |
| NOW | ServiceNow | Battuta da timori AI | Fornisce efficienza operativa B2B. L'AI abbatterà i costi interni → margini migliori. I clienti non possono uscire (effetti rete e stickiness elevata). |
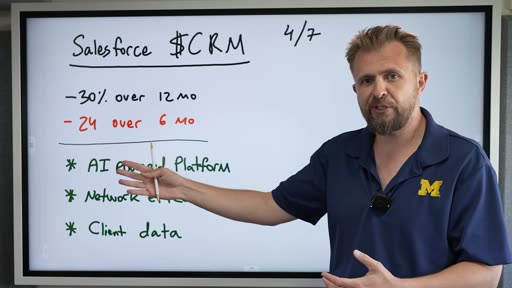
| CRM | Salesforce | -30% ultimi 12 mesi | Cuore pulsante del CRM aziendale. L'AI eliminerà dipendenti costosi → margini su. Nessuno abbandona Salesforce. Stessa narrativa errata di "l'AI li uccide". |
| SNOW | Snowflake | Flat 5 anni, -5% ultimi 6 mesi | Backbone operativo dell'AI: i modelli AI hanno bisogno di ottimi sistemi di data storage/delivery. Snowflake è S-tier in questo. Prezzata come se fosse finita. |
| TSLA | Tesla | +1% YTD (ignorata) | Azienda energetica + AI + self-driving + robotica. Il business automobilistico è l'ultimo da guardare. L'energia è il principale bottleneck dell'AI. |
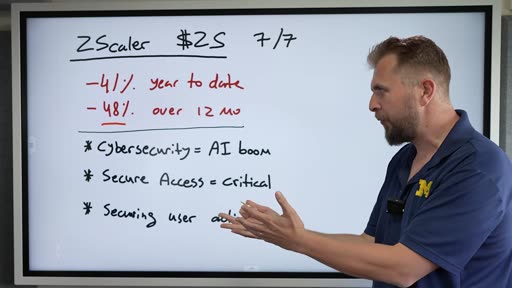
| ZS | Zscaler | -41% YTD, -48% ultimi 12 mesi | Cybersecurity per il mondo AI (secure access). Critica come CrowdStrike. La maggior parte delle aziende detiene entrambe. A metà prezzo senza motivo. |
4.Il sistema: DCA e disciplina
- Costruisci lentamente (Tom: "Do it slow"): non comprare tutto in una volta, accumula nel tempo.
- Non farti spaventare dal ribasso: ARM scese -40%, poi fece +142%. Data Dog scese -21%, poi fece +70%. Bloom Energy scese -28%, poi fece +76%.
- Fai il tuo DCA (Dollar Cost Averaging): compra a intervalli regolari, soprattutto quando il prezzo scende.
- Strumento citato: Stock MVP (stock-fp.com) per analisi DCF, trend ricavi/margini, shareholding istituzionale.
- Fai sempre la tua ricerca (DYOR — Do Your Own Research).
🎯 Piano d'azione: come iniziare a investire in azioni da subito
⚠️ Disclaimer obbligatorio: questo non è consulenza finanziaria. Investire in azioni comporta rischi reali (puoi perdere capitale). Prima di investire, valuta il tuo profilo di rischio e consulta un professionista se necessario.
🏦 Passo 1 — Scegli un broker (conto in ~10 min)
Broker regolamentati per italiani
DEGIRO, Interactive Brokers, Scalable Capital, XTB — tutti accessibili da Italia, con commissioni basse. Bastano documento d'identità + codice fiscale. Conto aperto online in 10–15 min.
Attenzione alla tassazione italiana
Le plusvalenze da azioni in Italia sono tassate al 26% (regime dichiarativo o amministrato). Con i broker esteri (DEGIRO, IBKR) usi il regime dichiarativo: devi riportare i guadagni nella dichiarazione dei redditi.
📋 Passo 2 — Applica il metodo di Tom Nash
Trova titoli in calo
Usa Yahoo Finance, Finviz o Seeking Alpha per cercare titoli con calo YTD in settori growth (AI, cloud, cybersecurity). Filtra per: revenue growth >20%, margini in espansione.
Applica la checklist in 7 domande
Per ogni candidato: ricavi in crescita? Margini in espansione? Nessuna perdita di clienti? Nessun debito eccessivo? Nessuna partenza chiave? Guida invariata? Nessun competitor che ha "mangiato" quote? Se sì a tutte → analisi approfondita.
DCA: inizia piccolo, accumula nel tempo
Non mettere tutto subito. Dividi il capitale in 3–5 tranche da comprare in 3–6 mesi. Se il titolo scende ancora, compra altra tranche (abbassa il prezzo medio). Se sale, hai già posizione aperta.
Analizza i fondamentali (non il prezzo)
Ogni trimestre leggi gli earnings report dell'azienda. Ricavi crescono? Guida positiva? Management saldo? Se i fondamentali restano solidi → mantieni/accumula. Se deteriorano → rivaluta.
⚠️ Rischi da tenere a mente
- I rendimenti passati non garantiscono risultati futuri. Tom Nash ha avuto successi notevoli ma anche errori.
- Le azioni USA quotate in dollari comportano anche un rischio di cambio EUR/USD.
- Aziende growth come quelle citate (Palantir, Snowflake) hanno valutazioni elevate: in mercati ribassisti possono scendere molto di più dei titoli tradizionali.
- Le 7 aziende citate sono esempi di analisi, non raccomandazioni. Fai sempre DYOR.